

Projeções de economistas e instituições financeiras indicam que o Brasil pode entrar em 2027 com crescimento próximo de zero ou até retração de 0,2%, inflação em torno de 6% e taxa Selic mantida em 13,75% ao ano por um período prolongado. A combinação de baixo crescimento, preços elevados e juros altos se aproxima de um cenário de estagflação.
A economia brasileira encerra 2026 sob risco crescente de recessão no ano seguinte. Projeções do Ibre-FGV apontam crescimento de aproximadamente 1% do Produto Interno Bruto (PIB) em um cenário-base, mas admitem possibilidade de estagnação caso persista a deterioração das condições financeiras. Consultorias como Genoa Capital e Genial Investimentos trabalham com uma contração de 0,2% em 2027, o que configuraria recessão técnica.
O cenário é influenciado por juros reais estimados entre 9,5% e 9,7% ao ano, endividamento recorde das famílias, deterioração das condições financeiras, incertezas sobre a política fiscal do governo Luiz Inácio Lula da Silva e dúvidas a respeito da autonomia do Banco Central. Esses fatores tendem a restringir o consumo, os investimentos e a geração de empregos.
O risco de recessão aumenta porque a atividade econômica perde força ao mesmo tempo em que enfrenta crédito mais caro, famílias superendividadas e incertezas sobre o rumo das contas públicas e da política monetária.
O Indicador de Condições Financeiras do Ibre-FGV entrou em zona restritiva após a elevação dos juros de mercado e do dólar, além da queda da Bolsa na esteira do segundo turno das eleições presidenciais. A Selic permanece em 13,75% ao ano, mantendo elevado o custo do crédito para empresas e consumidores e levando o impulso creditício para terreno negativo.
Os setores que vinham sustentando o PIB, como agropecuária e indústria extrativa, também devem crescer menos em 2027. Com isso, o país ficará mais dependente de setores cíclicos, como comércio, indústria de transformação e serviços, que são mais sensíveis ao aperto financeiro e à queda da confiança. Um exercício preliminar do Ibre-FGV indica que, mantida a piora nos juros e no câmbio, essas atividades podem recuar cerca de 0,5% no próximo ano.
Mesmo com algum crescimento da agropecuária e da indústria extrativa, o PIB poderia permanecer praticamente parado, aumentando a vulnerabilidade a choques adicionais. Entidades empresariais já mencionam o possível esgotamento do modelo de crescimento baseado no endividamento, diante de vendas mais fracas e margens pressionadas.
Para Sérgio Vale, economista-chefe da MB Associados, o quadro pode resultar em uma recessão crescente e possivelmente mais dura. Ele compara o cenário a um "mini-2015", sem a Operação Lava Jato, mas com risco semelhante de um ministro da Fazenda ficar isolado dentro do governo enquanto nega a gravidade da situação fiscal. Na avaliação do economista, a ausência de uma estratégia clara para o ajuste das contas públicas amplia o risco de uma nova crise de confiança.
José Júlio Senna, ex-diretor do Banco Central, afirma que ainda existe alguma folga na atividade econômica, mas que o ritmo está se perdendo rapidamente. Para ele, pode ser cedo para falar em recessão, embora essa possibilidade não esteja descartada. Senna também alerta para o desequilíbrio patrimonial de famílias e empresas muito endividadas, que são obrigadas a reduzir gastos e investimentos, reforçando o ciclo de desaceleração.
O fim da escala 6x1, com a adoção de uma nova jornada de trabalho aprovada no Congresso, tende a elevar os custos trabalhistas em um momento de enfraquecimento da demanda. Segundo economistas do setor privado, a mudança pode acelerar decisões de demissão e adiar investimentos na expansão da capacidade produtiva.
Nos últimos anos, parte relevante do crescimento brasileiro foi sustentada por um ciclo favorável da agropecuária e do petróleo, além da expansão do crédito às famílias. Agora, esses fatores devem perder força: o campo e a indústria extrativa tendem a desacelerar, enquanto o endividamento acumulado começa a afetar o consumo e os investimentos.
No campo fiscal, o governo federal ainda não apresentou um plano considerado convincente por analistas para estabilizar a dívida pública. A Genoa Capital projeta que a dívida se aproxime de 100% do PIB até o fim da década. A consultoria estima crescimento real das despesas de aproximadamente 2% ao ano e aumento da carga tributária para equilibrar as contas. Sem um ajuste mais robusto, a combinação tende a manter a dívida em alta.
A política monetária também permanece pressionada. A inflação resistente, o câmbio depreciado e a incerteza fiscal reduzem o espaço para cortes de juros, prolongando a Selic em 13,75% ao ano e alimentando o risco de estagflação.
Entre os principais alertas da Genoa Capital para 2027 estão a possibilidade de recessão técnica, inflação em torno de 6%, manutenção da Selic em 13,75% por período prolongado e risco de perda de credibilidade do Banco Central caso haja interferência política na diretoria e nas metas de inflação.
Em carta a clientes, a gestora afirma que o risco monetário é atualmente mais grave do que o fiscal. O economista-chefe Igor Velecico avalia que a credibilidade do Banco Central já está fragilizada e que a indicação de nomes de perfil político para a diretoria poderia comprometê-la, levando à perda da âncora nominal da economia.
A Genoa também considera que a manutenção do debate sobre uma eventual revisão das metas de inflação contamina as expectativas de longo prazo. A equipe descreve o risco de uma profecia autorrealizável: uma maior tolerância à inflação no presente poderia levar empresas e trabalhadores a reajustar preços e salários, exigindo juros ainda mais altos e, em última instância, provocando inflação maior.
Segundo a gestora, preservar a âncora monetária é necessário para evitar que um ajuste fiscal imperfeito se transforme em um problema mais grave. A Genoa defende o encerramento do debate público sobre a mudança das metas e a nomeação de diretores técnicos para o Banco Central, com o objetivo de proteger a instituição de pressões políticas.
A consultoria projeta IPCA próximo de 6% em 2027, acima do centro da meta atual, e Selic em 13,75% ao ano por mais tempo. Entre os fatores que poderiam pressionar custos e salários, cita o fim da escala 6x1 e a nova jornada de trabalho. Com juros elevados e confiança enfraquecida, a Genoa prevê queda de 0,2% do PIB no próximo ano.
No cenário fiscal, a casa não prevê uma ruptura imediata, mas também não identifica um ajuste suficiente para estabilizar a dívida. A projeção é de aumento de aproximadamente 4 pontos percentuais por ano na relação entre dívida e PIB, aproximando o indicador de 100% ao fim da década. O ajuste viria principalmente do aumento da arrecadação, por meio de uma carga tributária maior, e não de cortes de despesas. Esse caminho tende a pressionar o setor produtivo sem solucionar o problema estrutural das contas públicas.
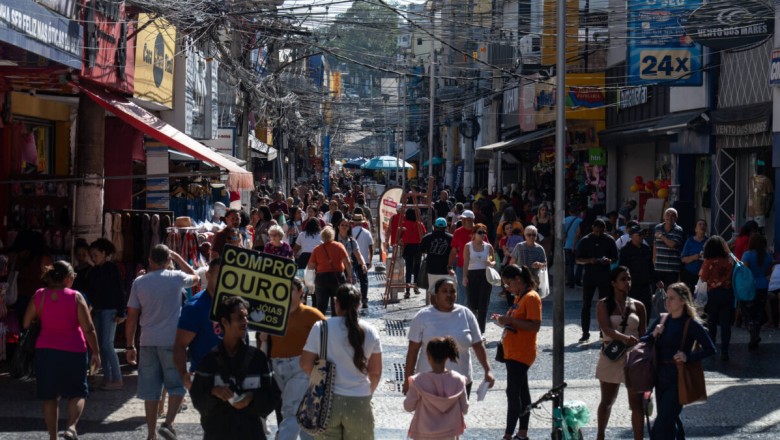
O quadro é agravado pelo endividamento recorde das famílias. Dados da Serasa indicam que 84,2 milhões de brasileiros estavam inadimplentes em setembro, o equivalente a 51,1% da população adulta e ao maior patamar da série. Cada inadimplente devia, em média, R$ 7.094, enquanto a renda mensal estimada era de R$ 3.790.
O comprometimento do orçamento doméstico força a redução do consumo de bens e serviços que sustentam o comércio e parte do setor de serviços. Segundo cálculos de economistas, a renda disponível das famílias, que havia crescido de forma robusta em anos recentes, praticamente estagnou ao longo de 2026.
Para José Júlio Senna, o desequilíbrio patrimonial não pode ser corrigido sem um período prolongado de ajuste, que implica menos gastos, investimentos e crescimento. Analistas avaliam que uma eventual crise de crédito poderia transformar a desaceleração em recessão aberta.
As incertezas sobre a estratégia fiscal e as nomeações para o Banco Central também reforçam a cautela do mercado. Até o momento, o presidente Luiz Inácio Lula da Silva não detalhou medidas concretas para conter o crescimento das despesas e estabilizar a dívida. O presidente tem defendido a ampliação de investimentos públicos e de programas sociais, posição que preocupa economistas de orientação mais ortodoxa.
José Camargo, economista-chefe da Genial Investimentos, considera elevada a probabilidade de recessão caso não haja mudança na política econômica. Ele afirma que, se o presidente Lula repetir a condução dos últimos quatro anos, o país poderá caminhar para uma recessão.
No sistema financeiro, a avaliação é semelhante. Milton Maluhy, presidente-executivo do Itaú Unibanco, afirmou que as condições econômicas projetadas para 2027 são piores e citou juros altos por mais tempo, aumento esperado do desemprego e deterioração da confiança de empresários e consumidores para justificar a revisão para baixo das projeções de crescimento do banco.
O Brasil chega a 2027, portanto, sob risco de um ciclo de retroalimentação: juros elevados para conter uma inflação resistente, inflação pressionada por incertezas fiscais e dúvidas sobre o Banco Central, consumo limitado pelo endividamento recorde e perda de força dos setores cíclicos. Sem respostas coordenadas nas políticas fiscal e monetária, economistas avaliam que o risco de estagflação pode evoluir para uma recessão com efeitos prolongados sobre emprego, renda e estabilidade social.
Fonte: Miraí Broadcast
.gif)
.gif)


Facebook